Как создать Капитал, чтобы жить на проценты
И почему миллионы на счёте ещё не означают финансовую свободу?
Представьте одну простую ситуацию.
Завтра вам больше не нужно идти на работу.
Сначала звучит прекрасно, правда? Никаких будильников, совещаний, отчетов, злого начальника…
А теперь вторая часть эксперимента.
Зарплата тоже больше не приходит.
Сколько времени вы сможете жить так же, как живете сегодня?
Не ужиматься. Не переходить с хорошего кофе на «ну зато со скидкой». Не отказываться от путешествий, помощи детям, платной медицины и привычного уровня жизни.
А просто продолжать жить.
Месяц? Год? Пять лет? Двадцать?
И вот здесь мы подходим к вопросу, который гораздо важнее:
Важно: не сколько денег у вас есть, а какой пассивный доход они способны вам приносить.

Если капитал не создан, вариантов со временем становится все меньше:
- Проедать накопления, наблюдая, как сумма на счете уменьшается.
- Снижать привычный уровень жизни. Выбирать не то, что хочется, а искать то, что подешевле.
- Надеяться на помощь детей, хотя всю жизнь хотелось, наоборот, помогать им.
- Или жить с постоянной мыслью: «А денег точно хватит?»
И, пожалуй, последнее самое неприятное. Можно иметь деньги на счете и все равно не чувствовать себя защищенным, если понимаешь: они только расходуются, а новых денег вместо зарплаты не приходит.
Потому что настоящая финансовая свобода начинается не тогда, когда на счете лежит большая сумма. А тогда, когда ваши деньги сами становятся источником новых денег.

Что вы поймете за несколько минут
- Откуда вы будете получать пассивный доход - честный разбор.
- Сколько капитала нужно именно вам, чтобы получать желаемый пассивный доход.
- Куда вложить деньги, чтобы они не просто лежали, а работали на ваши цели.
- Как это работает у реальных людей — покажу суммы, брокерские счета и реальные выплаты.
- Главные ошибки инвесторов, которые стоят миллионы и несколько лет
- Что делать, если у вас уже есть убытки от инвестиций? Да, выход есть!
- И главное: как пройти путь от вашей сегодняшней Точки А до капитала, который приносит деньги.
Причем неважно, какая у вас сегодня Точка А.
- Кто-то начинает инвестировать с 10 тыс. рублей
- У кого-то уже лежат несколько миллионов на вкладах
- У кого-то есть недвижимость, акции, облигации и другие активы, но нет ответа на главный вопрос:
«А что в итоге должны дать мне все эти деньги?»
Давайте знакомиться
Меня зовут Елена Коваленко. Я финансовый тренер и инвестор-практик с опытом более 25 лет.
Я помогаю людям создавать, сохранять и приумножать капитал, чтобы он постепенно становился источником пассивного дохода.

Я сама начала инвестировать еще в 1996 году.
За это время были разные рынки, разные инструменты, удачные решения и ошибки. И постепенно выстроила систему, которая позволила мне прийти к финансовой свободе.
С 2015 года доход от капитала позволяет мне не зависеть от зарплаты.
И знаете, что интересно?
После этого я не поселилась навсегда под пальмой с кокосом в руке.
Хотя попытка была 😊🌴
Я много путешествовала, побывала в 34 странах, а потом вернулась к работе и преподаванию.
Почему?
Потому что мне нравится то, чем я занимаюсь.
И вот это для меня и есть одна из главных ценностей капитала:
Работать потому, что хочется. А не потому, что иначе не на что жить.

Одна из главных вещей, которые может дать человеку капитал:
Не яхта. Не золотой унитаз. Не дорогие машины…
А свободу выбирать, как жить дальше.
2 главные финансовые ошибки, которые мы совершаем десятилетиями
Ошибка 1:
Вообще ничего не инвестируем и даже не откладываем в тумбочку. Все тратим. Но мечтаем о пассивном доходе

Ошибка 2:
Большинство из нас отлично знает одну финансовую схему:
заработал → потратил → что-то отложил.
Если доходы растут — откладываем больше.
И кажется, что всё идет правильно.
На счете появляются 500 тысяч. Потом миллион. Потом три. У кого-то пять, десять и больше.
И в какой-то момент человек смотрит на эту цифру и думает:
«Ну вот. На старость я себе накопил».
А теперь плохая новость:
Накопления и Капитал — это не одно и то же.

История про 5 миллионов
Однажды ко мне пришел человек - ему было примерно 60 лет.
Финансово он выглядел вполне благополучно.
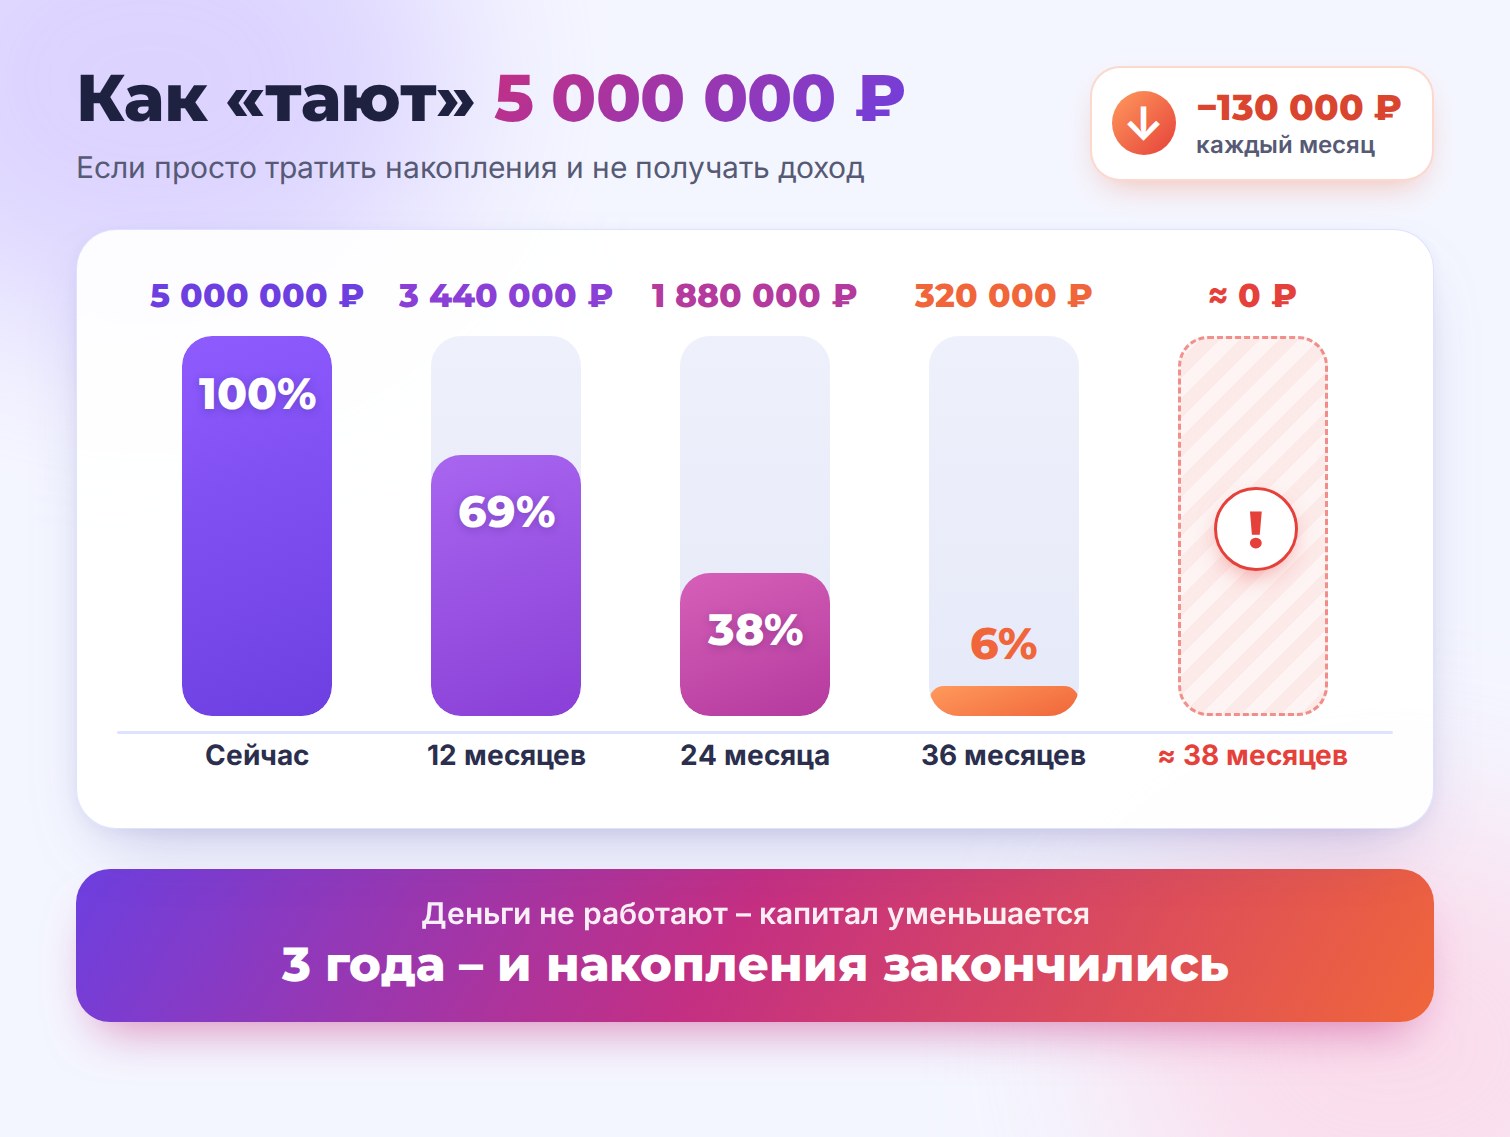
Есть работа, семья, хороший доход, накоплено около 5 миллионов рублей.
Казалось бы — какие проблемы?
Многие люди посмотрят на эту сумму и скажут:
— Елена Геннадьевна, ну с пятью миллионами можно уже расслабиться!
Можно.
Только сначала достанем калькулятор. Он иногда портит настроение, зато здорово возвращает к реальности.
Ежемесячные расходы — около 130 тысяч рублей на семью.
Если перестать работать и просто тратить по 130 т.р. в мес, то 5 миллионов закончатся примерно через 3 года.
5 000 000 ÷ 130 000 ≈ 38 месяцев.
То есть всего около 3-х лет!
И вот здесь происходит очень важный переворот.
Проблема этого человека была не в том, что у него мало денег.
5 миллионов — совсем не мало.
Проблема в другом:
Деньги были. А системы, которая должна приносить деньги, — не было.
А что будет, если ничего не менять?
Самая неприятная ошибка здесь – думать: «У меня еще есть время. Потом разберусь».
Потом проходит год. Еще один. Еще пять...
Деньги расходуются / перекладываются с одного вклада на другой. А капитал и пассивный доход, так и не появились.
И однажды вопрос «Как заставить деньги работать?» превращается в другой:
«А хватит ли мне того, что я успел накопить?»
И вот здесь теряются не только деньги.
Теряется самое ценное для инвестора – время.
Ничего не делать - тоже выбор. Это тоже решение.
Этим упражнением, «Линия жизни», я пользуюсь уже больше 10 лет. Это запись моего урока 2015 года: 5 минут, лист бумаги и ручка, и вы увидите, к какому возрасту вам нужен Капитал и сколько времени на это осталось.
Капитал, который платит вам всю жизнь
Представьте картину.
Вы не достаете деньги из тумбочки, а деньги сами регулярно приходят вам на счет
Пришла зарплата или пенсия.
А еще — выплаты от вашего Капитала.
Часть этих денег можно использовать на жизнь. Часть — снова вкладывать.
И постепенно рядом с вашим активным доходом появляется второй источник денег.
Сначала он оплачивает что-то небольшое.
Потом:
- Коммунальные платежи
- Продукты и повседневные расходы
- Поддержание здоровья
- Отпуск и путешествия
- Хобби и любимые занятия
- Помощь детям / внукам
- Крупные покупки
И вопрос:
«А что будет, если я перестану работать?» перестает так пугать.
Для меня финансовая свобода — это не обязательно перестать работать. Это возможность выбирать.
Вот как это выглядит не в теории
Покажу вам реальные примеры моих учеников.

Моя ученица Юлия начинала с 11 000 рублей в месяц.
Деньги работали под 20% годовых и через 3 года у нее небольшой Капитал 538 000 р.
Без надрыва, без жертв, без экономического образования.


Сергей - предприниматель
Перестал держать все деньги в бизнесе
Вложил 520 000 р
Докладывает по 35 000 р в мес.
Доходность: +27,7% годовых
Сейчас на счете 1 191 745 р
+260 тыс.р. за год
Цель: 10 000 000 р за 6 лет

Ольга, Ярославль, 60 лет
2-я пенсия за счет купонов
Боялась инвестировать.
Теперь получает купоны каждую неделю - это ее прибавка к пенсии


Николай (имя изменено по просьбе клиента)
Вложено: 5 055 592 р
Через 3 года на счете: 8 405 040 р
Пассивный доход: 140 000 р/мес

И вот здесь меняется само отношение к деньгам.
Одно дело сказать:
«У меня есть 3 миллиона».
И совсем другое:
«В этом месяце мои деньги принесли мне ХХ тысяч рублей».
Накопления заканчиваются. Капитал — работает
Накопления можно проесть.
Капитал — приносит вам деньги всегда и он не уменьшается.
Можно начинать с 10 тысяч в месяц и постепенно создавать капитал.
А можно иметь 20 миллионов, но так и не превратить их в систему, которая приносит доход.
Поэтому я не начинаю разговор с человеком с вопроса:
«Какую облигацию вам купить?»
Сначала меня интересуют совсем другие вещи.
- Где вы сейчас?
- Сколько у вас уже есть? Сколько можете откладывать?
- Какой доход вы хотите получать от капитала?
- Когда он вам понадобится?
Вот это я называю Точкой А и Точкой Б.
Но к ним мы подробно вернемся в следующей статье.
А если у меня пока нет миллионов?
Вот здесь у многих появляется обратная мысль:
— Ну хорошо. У того человека было 5 миллионов. А у меня их нет. Значит, про капитал мне пока рано.
Нет.
Капитал не появляется в тот день, когда на счете вдруг магическим образом возникает большая сумма.
Он начинается гораздо раньше.
С первых денег, которым вы дали работу.
Важно не то, сколько у вас есть.
Важно, что ваши деньги делают.
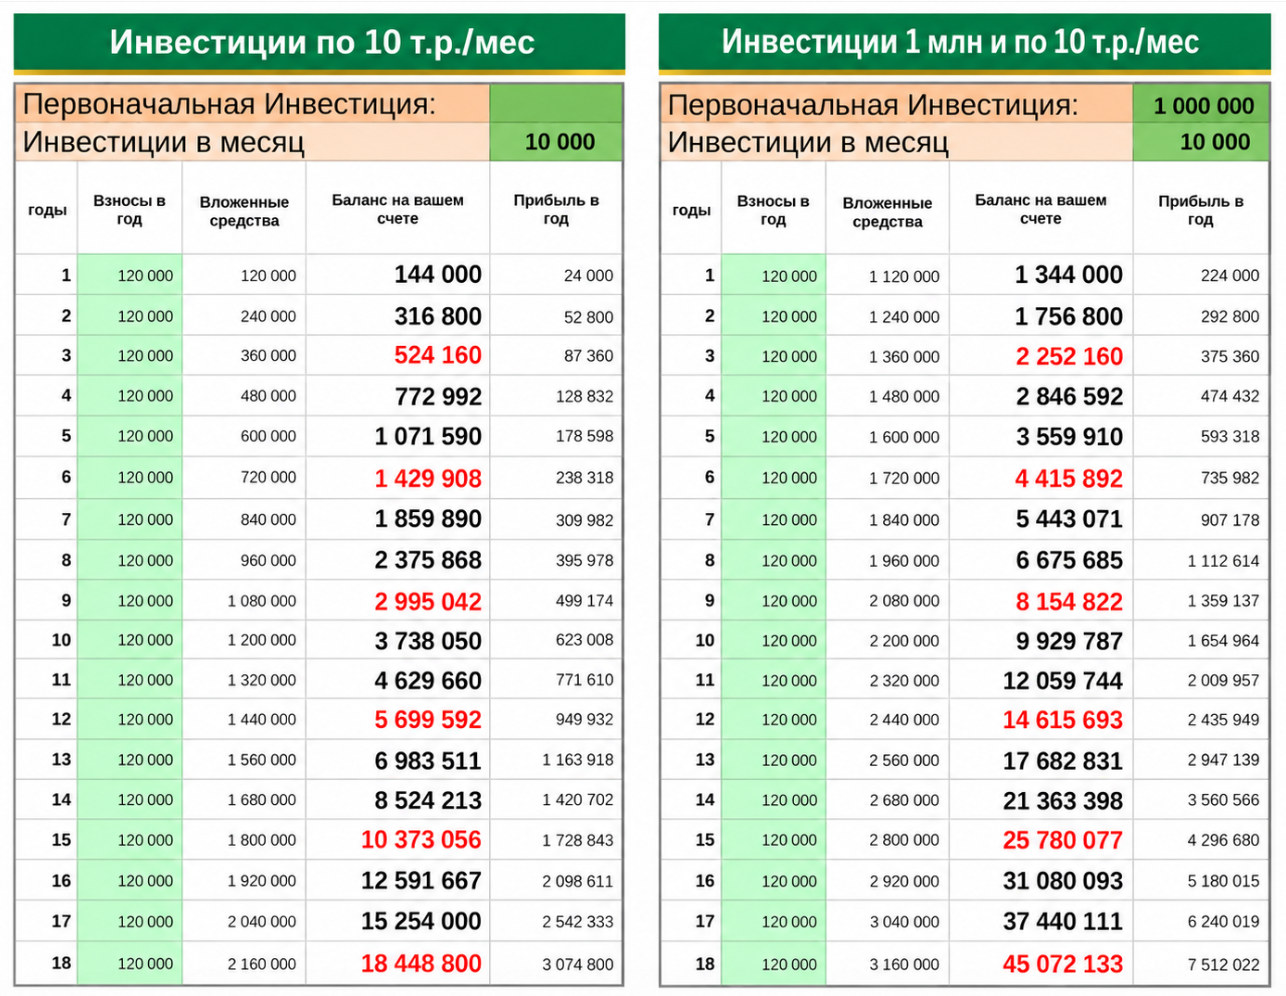
Вот примеры расчетов под 20% годовых:
- с 10 т.р. в мес (когда еще нет первоначальных накоплений)
- с 1 000 000 р + по 10 т.р. в мес
Откуда вы будете получать пассивный доход?
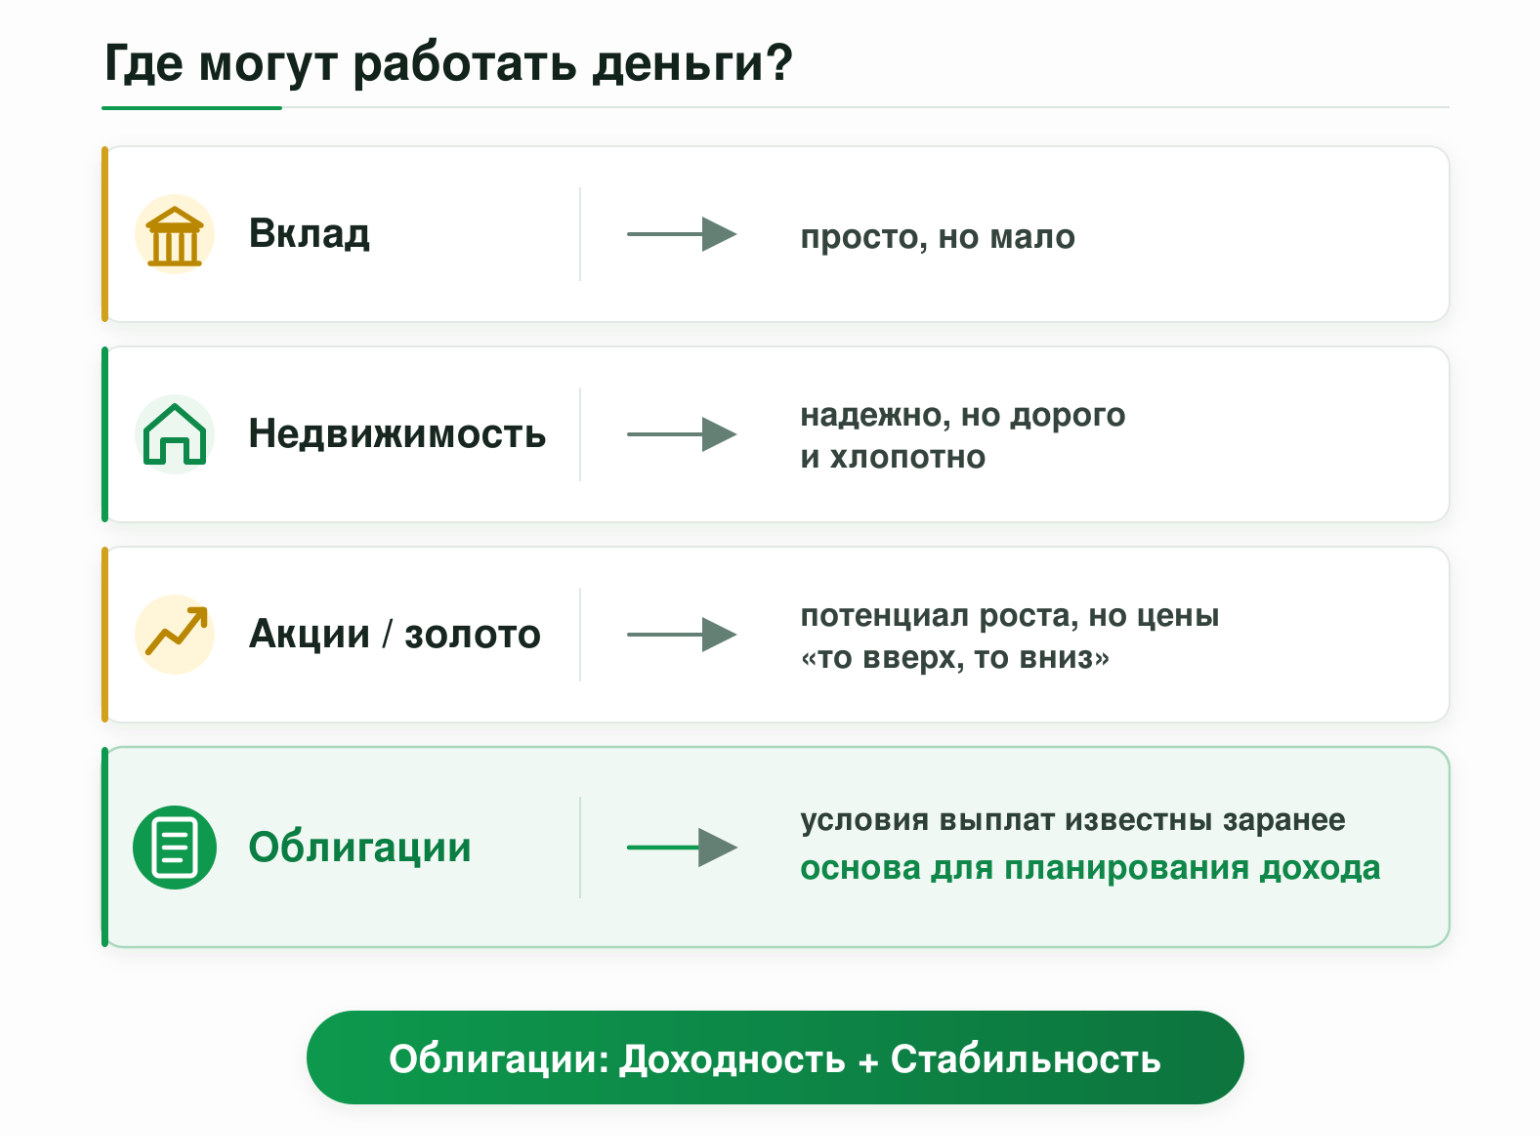
Деньги можно заставить работать по-разному: положить на вклад, купить недвижимость, акции, фонды, крипту, золото или облигации.
Но работают эти инструменты по-разному.
Вклад — просто и понятно, но доход не покрывает инфляцию. И после окончания вклада деньги приходится размещать заново.
Недвижимость может приносить 5%-7% годовых, но требует крупной суммы на старте, расходов и управления. А квартиру, если срочно понадобилась часть денег, по кусочкам не продашь.
Акции, фонды, золото, крипта могут расти в цене, но их стоимость колеблется. То +30%, то -30%. То шампанское, то валокордин. (чаще - валокордин🤪😅)
И есть облигации.
Покупая облигацию, вы даете государству или компании деньги в долг. Они платят вам за это проценты, а в конце срока возвращают деньги согласно условиям выпуска.
Именно поэтому облигации я использую как одну из основ Системы Спокойного Капитала.
С ними удобно планировать поступления и подбирать бумаги под разные сроки и задачи.

При этом облигации тоже несут риски, в том числе риск того, что заемщик не выполнит свои обязательства. Об этом поговорим позже - расскажу про СИСТЕМУ ЗАЩИТЫ от ДЕФОЛТОВ.
Вот посмотрите, как приходят % доходности от облигаций. Это купоны:
Деньги, которые приходят каждый день на мой счет.


«А это вообще не сложно?»
Когда человек впервые открывает приложение брокера и видит список из сотен облигаций, первая реакция часто примерно такая:
«Так. А какую из них брать?»
И вот здесь хорошая новость.
Чтобы начать инвестировать в облигации, не нужно получать второе высшее экономическое образование.
Сама механика достаточно понятная:
- Вы вкладываете деньги
- Получаете выплаты: проценты по займу (купоны)
- В определенную дату облигация погашается - вы получаете вложенную сумму.
Но есть несколько правил, которые важно знать с самого начала.
Например:
- Почему не стоит складывать все деньги в 1-5 компаний?
- Почему самый высокий процент не означает лучший вариант именно для вас?
- Почему важны сроки?
- Что делать, если цена облигации упала?
- Что делать, если компания ушла в дефолт?
Это примерно как научиться водить машину.
Чтобы ездить, вам не нужно уметь разбирать двигатель.
Но правила дорожного движения, педали и тормоз знать всё-таки желательно.

И вот здесь на начальном этапе очень помогает человек, который уже прошел этот путь.
Не для того, чтобы всю жизнь принимать решения за вас.
А чтобы сразу показать правильную дорогу и помочь не собирать собственную коллекцию финансовых граблей.
Я именно так и работаю со своими учениками.
Моя задача — сделать человека независимым от советов.
Научить его понимать, что он делает со своими деньгами и зачем.
А теперь добавим к капиталу время
Знакомьтесь: Время + Реинвест
Когда полученный доход тоже начинает работать, со временем включается эффект капитализации.
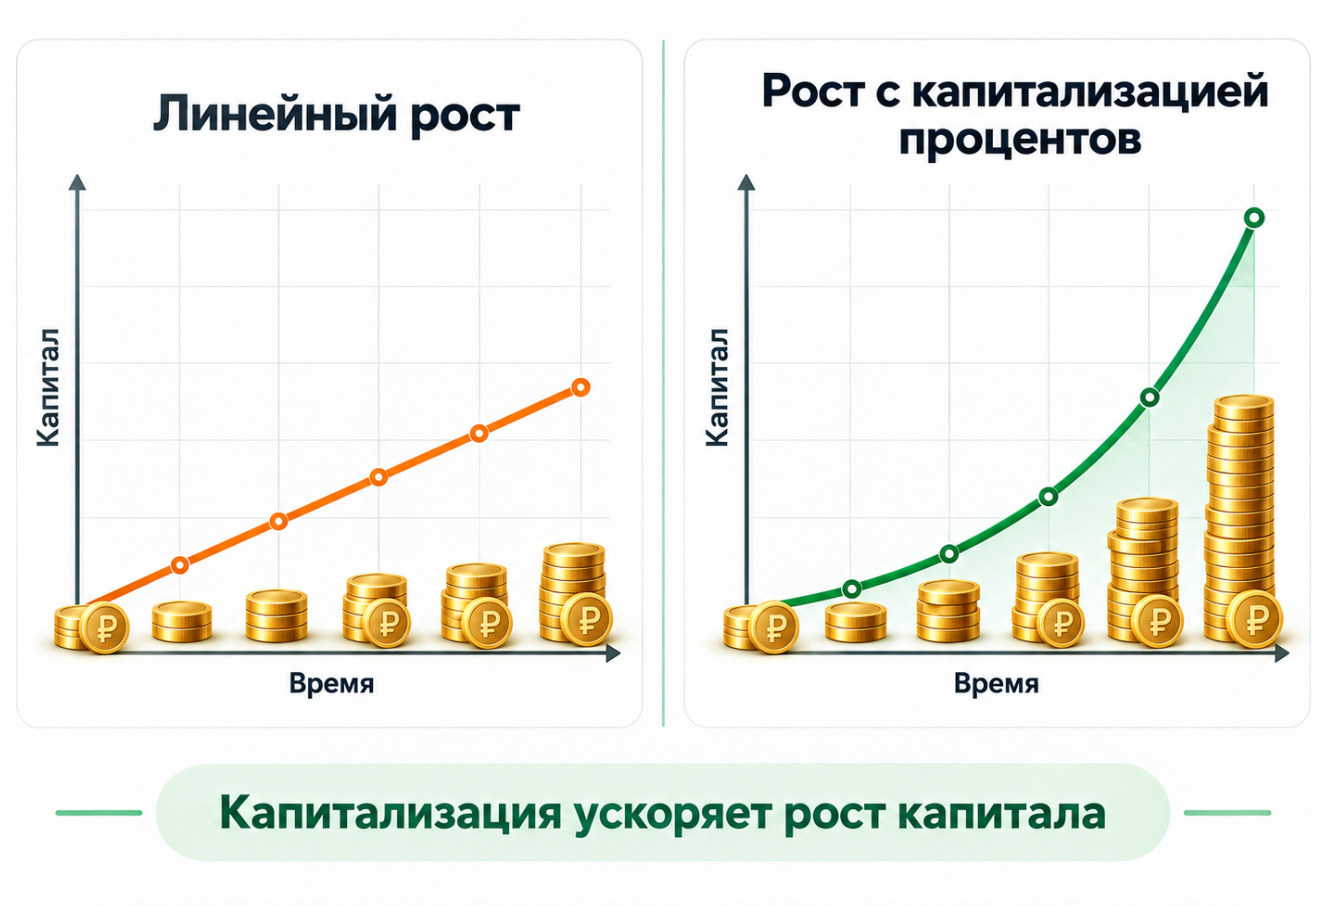
Ваш капитал заработал деньги? Отлично!
Пусть теперь и эти деньги тоже начинают работать.
Но отдельные облигации — еще не система
Вот теперь мы подошли к самому важному.
Можно купить хорошую облигацию. Потом еще одну. Потом третью…
И всё равно не создать капитал, который решает вашу задачу.
Потому что вопрос не только:
«Что купить?»
Гораздо важнее:
«Зачем я это покупаю?»
- Какой доход я хочу получать?
- Когда мне понадобятся эти деньги?
- Как распределить капитал?
- Какую часть дохода реинвестировать?
- Как защитить свой портфель от убытков?
Вот почему я давно перестала смотреть на инвестиции как на набор отдельных покупок.
Я смотрю на них как на систему.
Точка А → Точка Б
Любой финансовый маршрут начинается с двух точек.
Точка А
- Где вы сейчас.
- Какие деньги и активы уже есть.
- Сколько можете регулярно добавлять.
Точка Б
- Куда хотите прийти.
- Какой капитал хотите создать.
- И главное — какой доход он должен вам приносить.
Запишите свои цифры: точка А и Б прямо сейчас.
Позже я расскажу, как построить свой финансовый маршрут.
А пока важно понять главное: капитал начинается не с покупки облигаций. Он начинается с ответа на вопрос — куда вы хотите прийти.
Одна и та же облигация может отлично подходить одному человеку и совершенно не подходить другому.
Сначала цель. Потом — инструменты. Не наоборот.
Инвест-калькулятор
Посчитайте, какие суммы вы сможете получать и когда
Внесите ваши цифры ниже:
Сколько получится через несколько лет
Пополняете счёт раз в месяц, а проценты начисляются каждую неделю и сразу идут в работу.
Расчёт показывает, как работает сложный процент при регулярном реинвестировании. Это модель, а не обещание доходности: реальный результат зависит от инструментов и рыночных условий.
Вот еще несколько отзывов моих учеников:


И наконец — мой собственный портфель. Точнее, один из моих счетов: их у меня несколько, и здесь только часть.
Я считаю странным учить людей тому, чем не пользуешься сам. Поэтому учу только тому, что много лет работает в моей собственной инвест-практике.


Все примеры выше показывают результаты конкретных людей за конкретные периоды. Доходность и результаты инвестиций в будущем могут отличаться.
И теперь вопрос к вам
Не нужно пока ничего покупать. Не открывайте приложение брокера.
И тем более не ищите в интернете: «Самые доходные облигации прямо сейчас!!!»
Сначала ответьте себе всего на один вопрос:

Сколько денег в месяц должен приносить ваш капитал, чтобы вы могли жить так, как хочется?
Не выживать.
Жить.
50 тысяч? 100? 200? 500?
Не соседу. Не блогеру.
Не человеку, который пишет в интернете: «Для нормальной жизни нужно минимум 50 миллионов».
Вам.
- Одному человеку достаточно 70 тысяч рублей в месяц.
- Другому — 500 тысяч, потому что у него другой образ жизни, другие расходы и другие задачи.
Запишите свою цифру.
Потому что именно отсюда начинается ваша Точка Б.
Во второй статье я покажу весь маршрут
Мы разберем 6 шагов Системы Спокойного Капитала — от вашей сегодняшней Точки А до капитала, который соответствует вашей цели.
- Как посчитать свою финансовую цель.
- Как собрать портфель.
- Что делать с полученным доходом.
- Как удваивать капитал каждые 3 года.
- И в какой момент он начинает работать уже не на свое увеличение, а на вашу жизнь.
И отдельно разберем один из моих любимых вопросов:
почему облигация с доходностью 25% может оказаться гораздо менее привлекательной, чем облигация с 18%.
Потому что в инвестициях самая большая цифра — далеко не всегда самая хорошая новость.
И запомните одну мысль из сегодняшней статьи:
Не стремитесь просто накопить большую сумму. Стройте систему, в которой капитал работает на ваши цели.
Чтобы однажды вы могли работать не потому, что нужны деньги, а потому, что вам этого хочется.
А это, согласитесь, уже совсем другая жизнь.
Чтобы деньги были всегда.