6 шагов от Точки А до пассивного дохода
Как создать систему, в которой деньги работают и регулярно приносят вам доход
В эту статью перешли не все.
Кто-то после первой статьи подумал: «А может, отложить? А может, не надо мне эти ваши инвестиции?»
Но тут вспоминается классика: «Надо, Федя, надо!»

Почему надо?
Потому что можно отложить инвестиции на год. Потом еще на год. Потом ждать, когда станет поспокойнее, понятнее, появятся лишние деньги и звезды наконец сойдутся как надо.
Только есть одна проблема: время идет в любом случае.
И пока вы откладываете, капитал не создается. Деньги не работают. А времени на создание капитала становится все меньше.
И однажды вопрос «Стоит ли мне инвестировать?» может смениться совсем другим:
«А хватит ли мне того, что я успел накопить?»
Вот этого вопроса я как раз и хочу помочь вам избежать.
При этом не нужно срочно бежать на биржу и покупать все подряд. Совсем наоборот.
Нужно инвестировать по СИСТЕМЕ, о которой сейчас и поговорим.
Мне часто говорят:
- Страшно потерять деньги на инвестициях!
Это верно! Лучше двигаться без лишних рисков и потерь.
Но еще страшнее потерять время.
Вернуть 5 или 10 лет, в течение которых ваш Капитал мог работать, уже не получится.
Ведь зарплата однажды перестанет приходить, а деньги на жизнь все равно будут нужны.
И откуда их брать?
- Проедать накопления?
- Сокращать расходы и отказываться от того, к чему привыкли?
- Рассчитывать только на пенсию?
- Или зависеть от помощи детей?
Есть и другой вариант – заранее создать капитал, который будет приносить вам деньги.
Поэтому да, Федя, надо.
В первой статье мы разобрались, почему просто накопить деньги недостаточно и чем накопления отличаются от капитала.
Теперь переходим к самому интересному: как создать Капитал, который будет приносить вам деньги.
Я покажу весь маршрут — от вашей сегодняшней Точки А до Точки Б, где у вас уже есть капитал и пассивный доход.
И всего в этом маршруте 6 шагов. Поехали.
Определяем вашу Точку А
Когда вы открываете навигатор, он сначала определяет, где вы находитесь.
И только потом строит маршрут.
С деньгами то же самое.
Поэтому я никогда не начинаю работу с человеком с вопроса:
«Ну что, какие облигации будем покупать?»
Сначала нужно понять вашу Точку А.
Что у вас есть сегодня?
- Деньги на вкладах, акции, облигации, недвижимость, накопления, ИИС, другие активы.
- Или пока ничего не накоплено?
- Сколько можете регулярно откладывать для своего Капитала?
- У одного человека Точка А — по 5 тыс. рублей в месяц
- У другого — 5 миллионов на вкладах.
Суммы разные.
Принцип один: сначала разбираемся, где мы сейчас.

Запишите себе прямо сейчас:
- Какая сумма уже накоплена (если накоплена)
- Какую сумму в месяц вы можете откладывать для своего Капитала?
Определяем Точку Б
А вот теперь начинается самое интересное.
Большинство людей ставит финансовые цели примерно так:
«Хочу накопить побольше денег».
Прекрасная цель. Особенно слово «побольше».
Только сколько это?
3 миллиона? 10? 30?
И главное — зачем вам эта сумма?
Я предлагаю идти с другой стороны.
Сначала ответьте на вопрос:
Сколько денег в месяц вы хотели бы получать от своего капитала?
50 тысяч? 100? 200? 500?
У каждого будет своя цифра.
- Кому-то пассивный доход нужен как прибавка к пенсии.
- Кто-то хочет, чтобы капитал оплачивал путешествия.
- Кто-то планирует через несколько лет сократить нагрузку и работать три дня в неделю.
- А кто-то хочет никогда не снижать свой уровень жизни, даже на пенсии
И только когда мы понимаем эту цель, можно рассчитывать Точку Б — какой капитал для нее нужен.

Запишите себе: какой пассивный доход вам нужен:
- минимальный (если будет меньше, то придется все-таки работать)
- комфортный (закрывает все ваши потребности)
- к какой дате вам нужен пассивный доход
Вот теперь у нас появилась конкретная задача.
Не абстрактное «хочу разбогатеть».
А маршрут.
↓
накопления есть / накоплений нет / регулярные вложения
↓
желаемый пассивный доход
Собираем портфель под вашу цель
Вот здесь многие совершают ошибку.
Сначала покупают что-то по советам из чатов.
Потом еще что-нибудь.
Тут блогер рассказал про одну бумагу. Там друг посоветовал другую. На третью была красивая доходность.
Через пару лет открываешь портфель — а там финансовый винегрет.
Вроде всё съедобное, но зачем оно оказалось в одной тарелке — уже никто не помнит.
Какие инструменты нужны именно в моей системе?
В «Спокойном капитале» важную роль я отвожу облигациям: с ними можно заранее понимать условия выплат и сроки возврата денег, планировать поступления и распределять средства между разными эмитентами.
Но просто купить несколько облигаций — еще не значит создать портфель.
Нужно учитывать сроки, риски, надежность эмитентов, условия выпусков и то, какую задачу каждая бумага выполняет именно у вас.
Капитал уже был, но работал не на полную
Клиент пришел ко мне с капиталом 8,5 млн рублей.
Из них:
- 5,5 млн ₽ — квартира, которую он сдавал;
- 3 млн ₽ — деньги на депозитах в разных банках.
Казалось бы, всё прекрасно: и недвижимость есть, и деньги в банках лежат, и какой-то пассивный доход приходит.
Но когда мы посчитали реальную доходность квартиры с учетом ремонтов, налогов и периодов простоя, получилось всего около 5% годовых.
А хлопот с ней было гораздо больше, чем хотелось бы.
Поэтому клиент принял решение квартиру продать, а 5,5 млн ₽ разместить в облигациях. Депозиты при этом оставил — мы не стали складывать весь капитал в одну корзину.
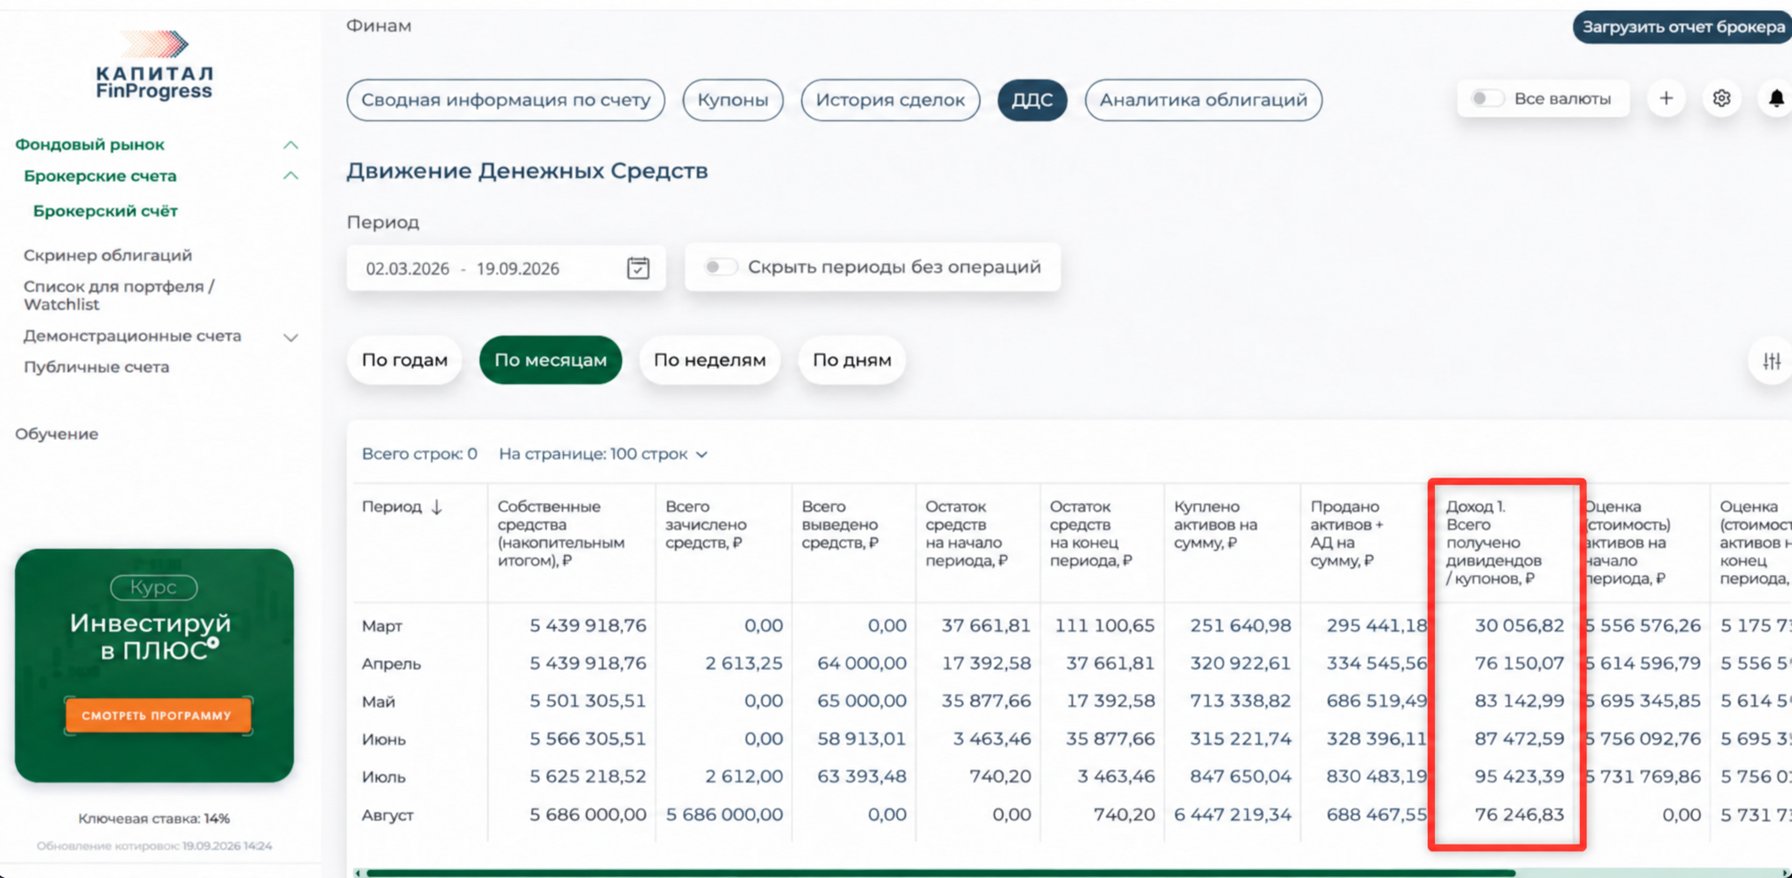
И вот результат первых 6 месяцев:
448 492 ₽ дохода от облигаций за полгода
Это в среднем около:
74 748 ₽ в месяц
Для сравнения: квартира при доходности около 5% приносила в среднем примерно 23 тысячи рублей в месяц после учтенных расходов.
То есть облигации принесли более чем в 3 раза больше дохода, чем квартира.
И никаких ремонтов, поиска жильцов и звонков в духе:
«У нас тут кран немножко потек…»
Но для меня главный вывод этого кейса даже не в цифре 448 тысяч.
У человека и раньше был хороший капитал. Задача была в том, чтобы заставить этот капитал работать эффективнее под его цели.
Именно поэтому я всегда говорю:
Неважно, сколько у вас сегодня — первые накопления или несколько миллионов. Главное — есть ли у этих денег система.
Отправляем доход обратно на работу
Представим, что облигации начали приносить вам купоны.
На счет пришли первые деньги.
И тут внутри каждого инвестора просыпается человек, который знает 117 прекрасных способов их потратить.
- Новые туфли.
- Ресторан.
- Что-нибудь для дома.
- «Я вообще заслужил(а)».
Да, заслужили.
Но если ваша задача сейчас — создать капитал, у этих денег есть другая работа.
Реинвестирование.
То есть полученный доход мы снова вкладываем.
И тогда уже он начинает приносить новый доход.
Именно здесь время начинает работать вместе с вами.
Сначала разница может казаться небольшой. Но на длинном горизонте регулярные вложения и реинвестирование способны заметно изменить результат.
Поэтому один из моих любимых принципов:
Пока вы создаете капитал, деньги, которые он приносит, тоже выходят на работу.
Разумеется, инвестиционная доходность не фиксирована навсегда, а реальный результат зависит от выбранных бумаг, рыночных ставок, налогов, комиссий и рисков. Здесь важен сам принцип: доход может не только тратиться, но и становиться частью будущего капитала.
Начали постепенно

Александра - 45 лет, стоматолог, Москва
Точка А: 0 руб.
Регулярные вложения: 5-15 тыс. руб. в месяц
Через 2 года:
Капитал — 431 173 руб

Полина - дизайнер, SMM-специалист

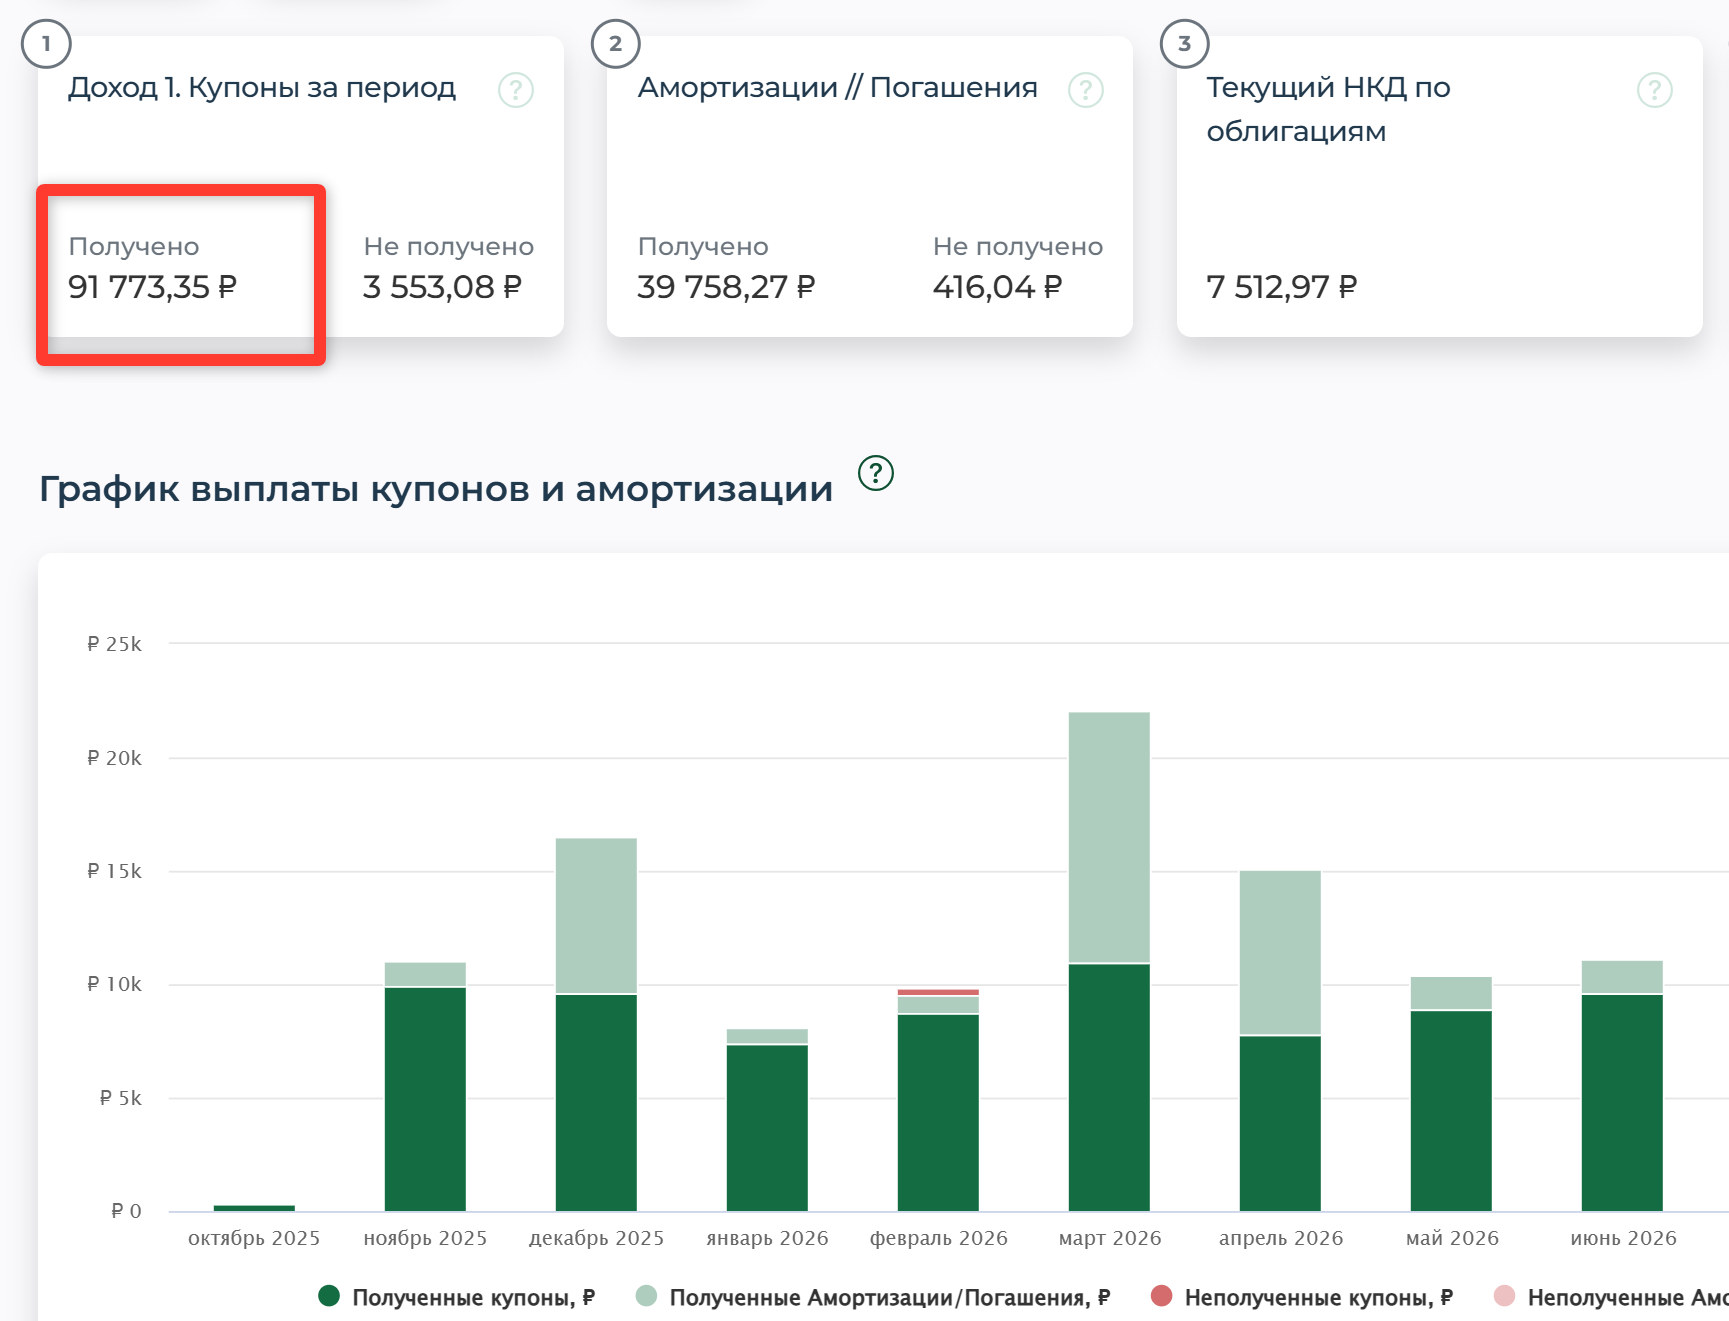
Капитал: 533 000 р
Выплаты: 91 773 р за год
Пополняем и управляем
Вот еще один миф об инвестициях:
«Сейчас я один раз правильно всё куплю — и больше никогда туда не загляну».
Было бы удобно.
Но жизнь меняется.
Облигации погашаются. Меняются процентные ставки. У компаний меняется финансовое положение. Появляются новые возможности. Меняются ваши доходы, планы и расходы.
Поэтому капиталом нужно управлять.
Но это не значит, что вам придется с утра до ночи сидеть перед биржевыми графиками.
Хорошая инвестиционная система, на мой взгляд, не должна забирать у человека всё свободное время.
Периодически вы смотрите, что происходит с портфелем. Полученные деньги реинвестируете. Погашенные облигации заменяете. Новые накопления добавляете. При необходимости корректируете стратегию.
То есть деньги работают.
А вы — контролируете их работу, а не устраиваетесь к ним на вторую смену. Это займет у вас 20 минут в неделю.
Начинаем получать пассивный доход
И вот ради этого мы всё и затевали.
На этапе создания капитала мы старались часть дохода возвращать обратно в портфель.
Но приходит момент, когда Ваши деньги начинают работать на Вас - то, ради чего вы создавали Капитал.
И теперь часть поступлений можно направлять не обратно в инвестиции, а на свою жизнь.
- На путешествия.
- На привычные расходы.
- На помощь детям.
- На здоровье.
- На возможность работать меньше.
Или просто на спокойствие от мысли:
«Кроме моей зарплаты у меня есть еще один источник денег».

Для меня именно в этом смысл финансовой независимости.
Не обязательно увольняться и торжественно выбрасывать трудовую книжку в окно.
- Можно продолжать работать.
- Можно заниматься любимым делом.
- Можно открыть новый проект.
- Можно путешествовать.
Разница в одном:
Вы работаете потому, что хотите. А не потому, что без следующей зарплаты остановится вся ваша жизнь.
Вот это я и называю Спокойным капиталом.
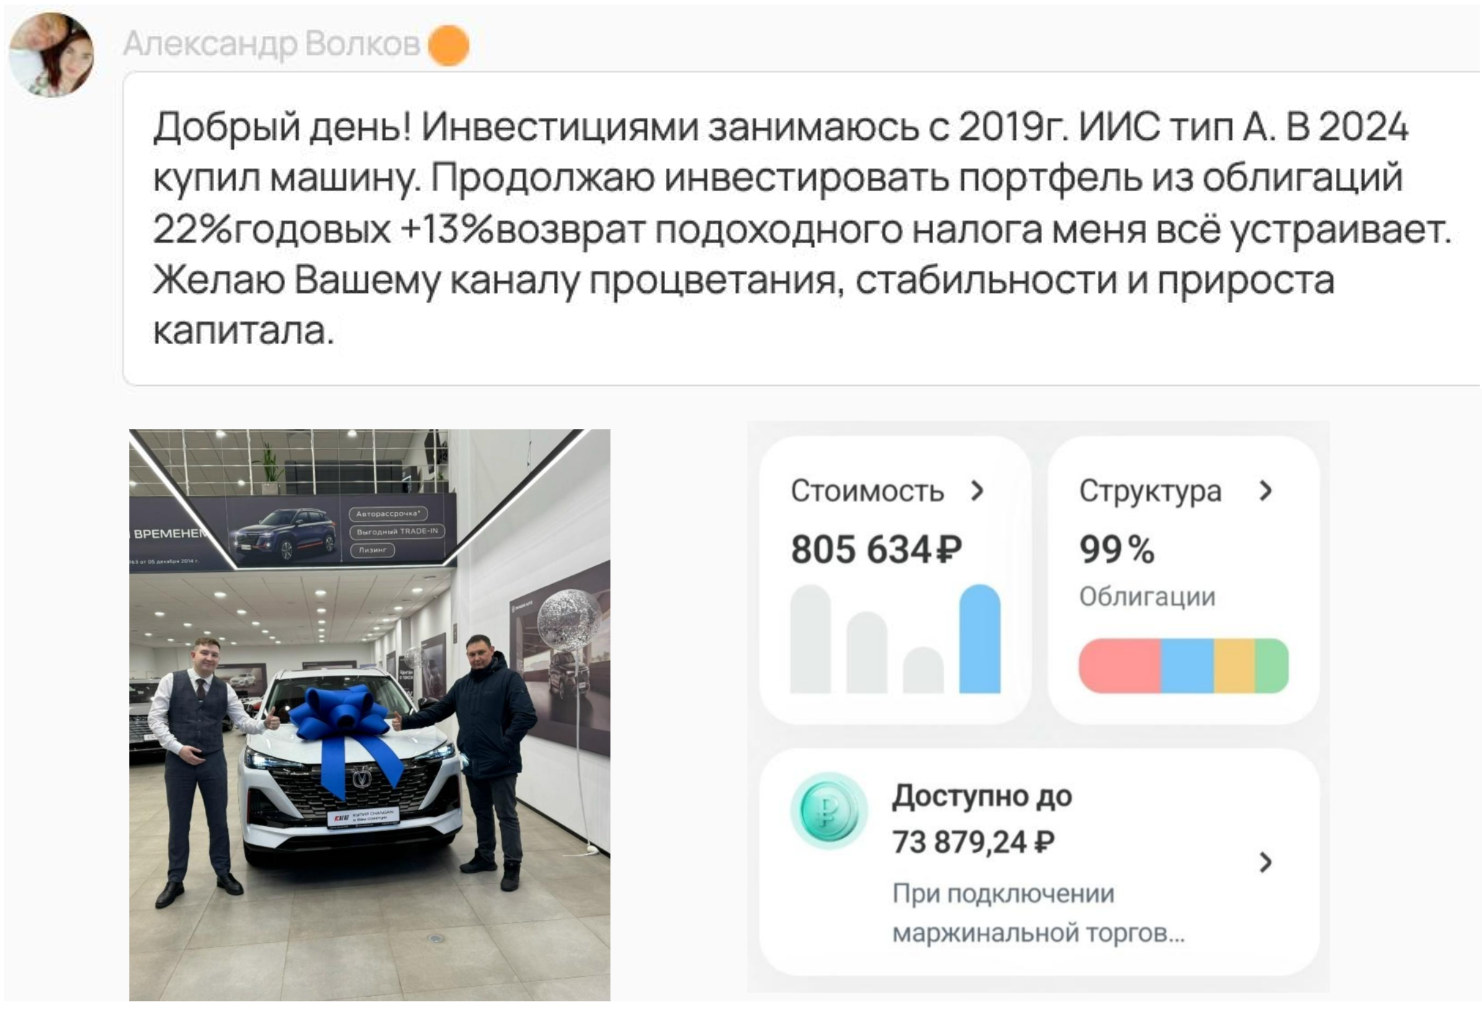
Александр Волков и супруга:
За 5 лет создал капитал - часть снял на покупку нового авто, часть оставил работать под 22% годовых. Плюс получает ежегодно налоговый вычет 13%


Добрый день! Инвестициями занимаюсь с 2019г. ИИС тип А. В 2024 купил машину. Продолжаю инвестировать портфель из облигаций 22%годовых +13%возврат подоходного налога меня всё устраивает. Желаю Вашему каналу процветания, стабильности и прироста капитала.

Супруги Рамиль и Альбина уже создали капитал 5 млн за 5 лет, который дает им пассивный доход 83 000 р. каждый месяц
Вот почему я называю свой подход «Спокойный капитал»
Для меня инвестиции — это не соревнование:
«Кто найдет процент побольше?»
И не ежедневное развлечение:
«Ой, рынок упал! Ой, вырос! Ой, опять упал!»
Я вообще считаю, что хорошие инвестиции должны оставлять человеку время на жизнь.
Портфель не должен требовать, чтобы вы каждые пятнадцать минут смотрели на телефон с выражением лица кардиолога во время сложной операции.
Мне гораздо ближе другая логика:
понять цель → рассчитать капитал → подобрать инструменты → распределить риски → регулярно управлять → реинвестировать → постепенно выходить на необходимый денежный поток.
Не играть.
Планировать.
Не пытаться угадать, что завтра взлетит.
Строить систему.
Не просто копить деньги.
Создавать капитал.
Посмотрите: вся система помещается в одну картинку
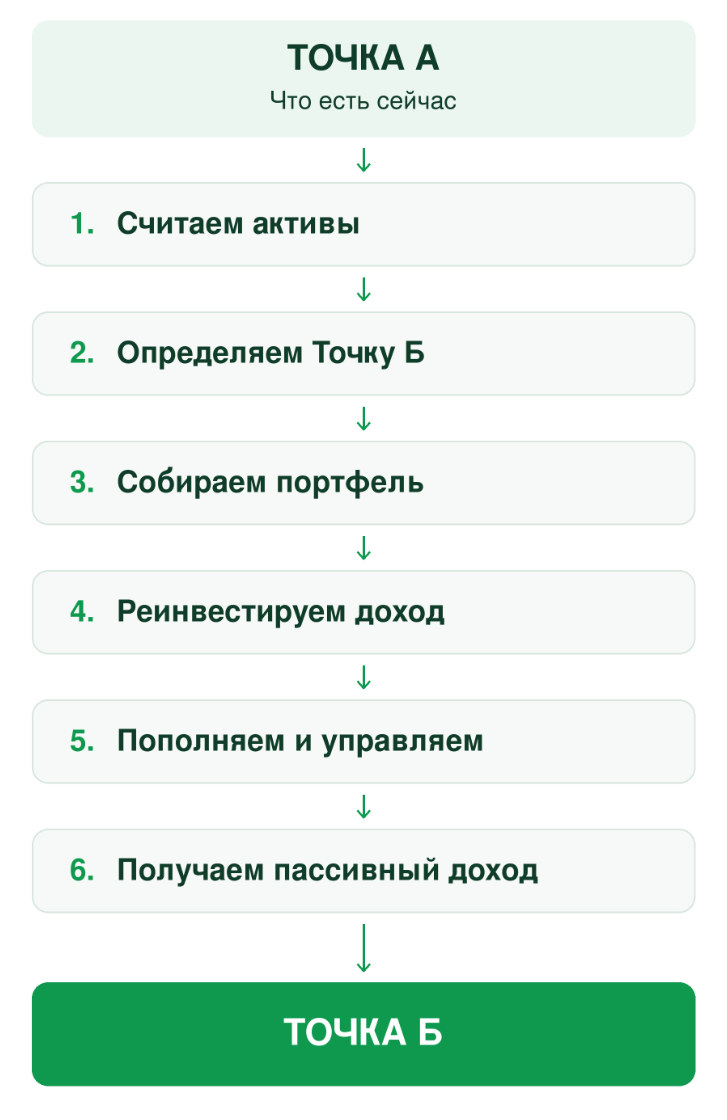
Капитал работает на ваши цели
Кажется:
— Елена Геннадьевна, а чего тут сложного? Шесть шагов. Все понятно!
И я буду только рада, если сейчас у вас появилось именно такое ощущение.
Потому что сама логика действительно должна быть понятной.
Но есть один нюанс.
Знать маршрут и правильно пройти его — не совсем одно и то же.
«25% годовых? Берём!»
Представьте.
Вы открываете список облигаций.
Одна предлагает доходность 18% годовых.
Вторая — 25% годовых.
Ну и зачем, спрашивается, брать 18, если рядом лежит 25?

Вот именно.
Прежде чем радоваться 25%, я хочу увидеть весь список.
- Кто выпустил эту облигацию?
- Сколько у компании долгов?
- Как она их обслуживает?
- Какой у нее кредитный рейтинг?
- Что происходит с финансовыми показателями?
- Какие условия у конкретного выпуска?
- Когда погашение?
И только после этого можно решать, стоит ли потенциальная доходность того риска, который вы принимаете.
Потому что высокий процент не появляется из воздуха.
Если заемщик готов платить заметно больше других, инвестору полезно выяснить:
Почему ему приходится занимать деньги так дорого?
И еще один важный момент:
При этом облигация под 18% со временем даст вам и 20% и 25% годовых за счет капитализации процентов. Тише едешь - дальше будешь.
«Я не трус, но я боюсь»

Это, пожалуй, одна из самых частых фраз начинающего инвестора.
Только обычно без цитаты.
- «А если компания обанкротится?»
- «А если рынок упадет?»
- «А если я выберу не то?»
Страх потерять деньги абсолютно понятен.
Особенно когда капитал создавался не один год.
И чем больше сумма, тем меньше хочется учиться методом:
«Ой. Ну теперь буду знать».
Поэтому одна из главных задач инвестора — не искать инструмент, где вообще нет риска.
Такого волшебного шкафа с деньгами на финансовом рынке не существует.
Задача — понимать риски и управлять ими.
- Например, не вкладывать весь капитал в одну компанию только потому, что она предлагает привлекательный процент.
- Распределять деньги между разными эмитентами и инструментами.
- Проверять заемщиков.
- Следить за структурой портфеля.
- И заранее понимать, что вы будете делать, если ситуация изменится.

Ирина Богомолова - экономист на пенсии
Самостоятельно инвестировала в акции, ушла в просадку -70%
Решила восстановить убытки. Создали сбалансированный портфель на 800 тыс.р. плюс откладывает по 12 т.р. в месяц.
Через 3 года → капитал 2 042 668 руб.
Пассивный доход: 34 000 р/мес (прибавка к пенсии)
Начали после неудачного опыта
Петр неудачно купил акции. Пришел, чтобы пересобрать портфель и восстановить потери
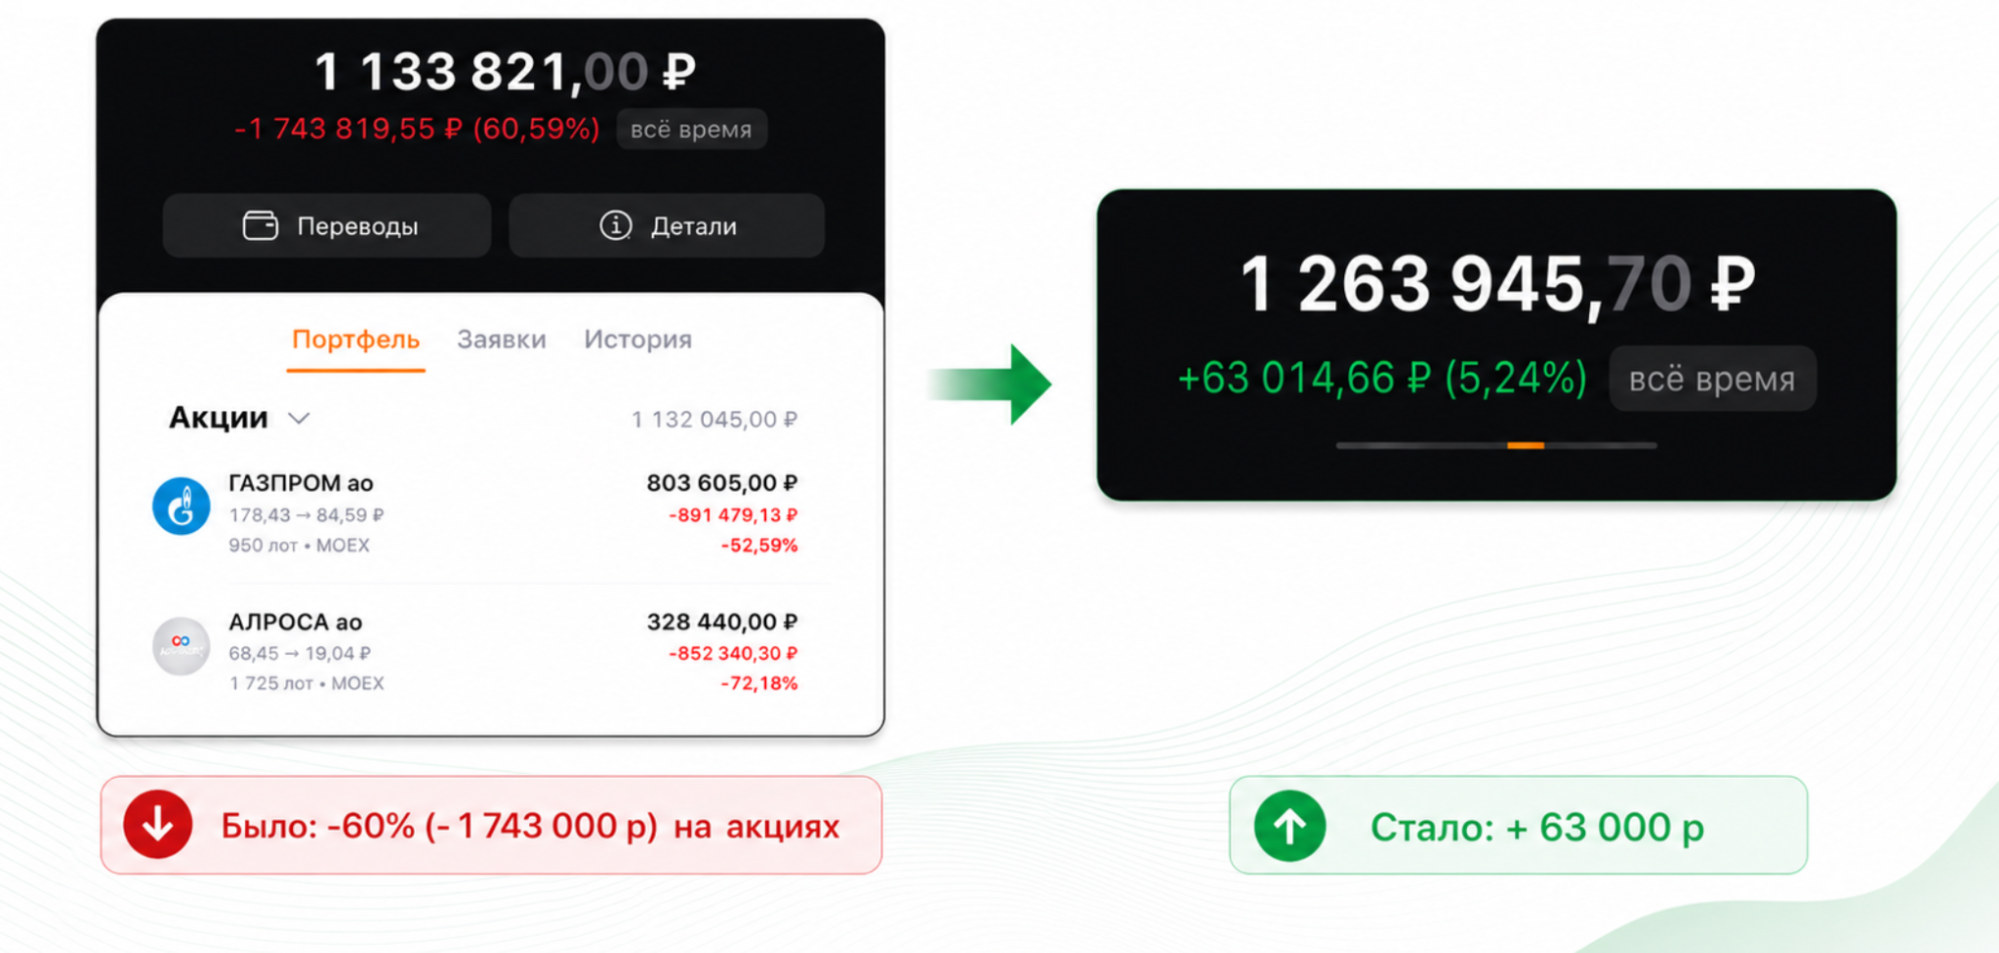
Было: самостоятельные инвестиции, просадка портфеля, страх снова вкладывать деньги.
Стало: переложили деньги в портфель облигаций и, наконец-то, Петр вышел в “зеленую зону”
- 63 000 руб. (+5%) за 3 месяца
Но мне здесь особенно нравится не цифра.
А одна его фраза:
«Самое главное, что дала мне Елена Геннадьевна, — спокойствие».
Потому что хороший капитал должен приносить не только доход.
Он должен давать человеку спокойствие.
Чем больше капитал, тем дороже ошибка
Есть интересный парадокс.
Человек со 100 тысячами иногда думает:
«Вот будет у меня 10 миллионов — тогда найму специалиста и буду всё делать серьезно».
А человек с 10 миллионами думает:
«Ну я же как-то их заработал. Наверное, и с инвестициями сам разберусь».
И тот, и другой имеют право разбираться самостоятельно.
Но цена ошибки у них будет разной.
Ошибка в 5% от 100 тысяч — это 5 тысяч рублей.
А 5% от 10 миллионов — уже 500 тысяч.
Поэтому чем больше капитал, тем важнее становится не погоня за максимальной доходностью, а система управления деньгами и рисками.
И именно поэтому ко мне приходят очень разные люди.
Кто-то только начинает создавать капитал.
У кого-то уже есть несколько миллионов.
И в обоих случаях один вопрос:
- Как выстроить систему, чтобы деньги работали на меня?
«Елена, но я же не финансовый аналитик»
И не должны им становиться.
Вам не обязательно проводить вечера с отчетностью вместо сериала.
Но нужно понимать систему принятия решений.
Потому что проблема большинства начинающих инвесторов не в том, что они «глупые» или «не способны разобраться».
Проблема в том, что они часто видят только один кусочек пазла.
Один человек гонится за доходностью.
Другой покупает пять облигаций — и все они из одного рискованного сегмента.
Третий получает купоны, но годами просто тратит их.
Четвертый собрал неплохой портфель, но понятия не имеет, соответствует ли он его цели.
И каждый отдельный шаг вроде бы выглядит логично.
А системы нет.
А можно разобраться самому?
Конечно.
- Можно читать книги.
- Смотреть видео.
- Изучать отчеты компаний.
- Разбираться в кредитных рейтингах, налогах, ИИС, офертах, амортизации, дюрации и других прекрасных словах, которыми финансовый рынок проверяет человека на прочность.
Я сама когда-то проходила этот путь.
И за более чем 25 лет инвестирования успела совершить достаточно собственных ошибок.
Поэтому сегодня я знаю не только что работает, но и какие решения могут оказаться неудачными.
Когда я начала обучать других людей, заметила интересную вещь: многие ученики снова и снова спотыкались примерно в одних и тех же местах.
- Гнались за высокой доходностью.
- Не проверяли эмитента.
- Собирали портфель без общей цели.
- Не распределяли риски.
- Не понимали, как делать реинвест для увеличения дохода.
Так постепенно и появилась моя Система Спокойного Капитала.
Не набор «горячих» бумаг.
А последовательность решений, которая помогает человеку понимать:
где он сейчас → куда идет → что покупает → зачем покупает → какой риск принимает → что делает дальше.
А потом появился еще и сервис
Когда облигаций в портфеле несколько — каждую еще можно проверять вручную.
Но когда приходится анализировать десятки выпусков, открывать отчетность компаний и сравнивать показатели, это начинает занимать много времени.
А я уже говорила: моя цель — чтобы инвестиции освобождали время, а не съедали его.
Поэтому часть своей системы проверки облигаций я перенесла в специальный сервис.
Он помогает быстрее отсеивать неподходящие варианты и обращать внимание на важные показатели.


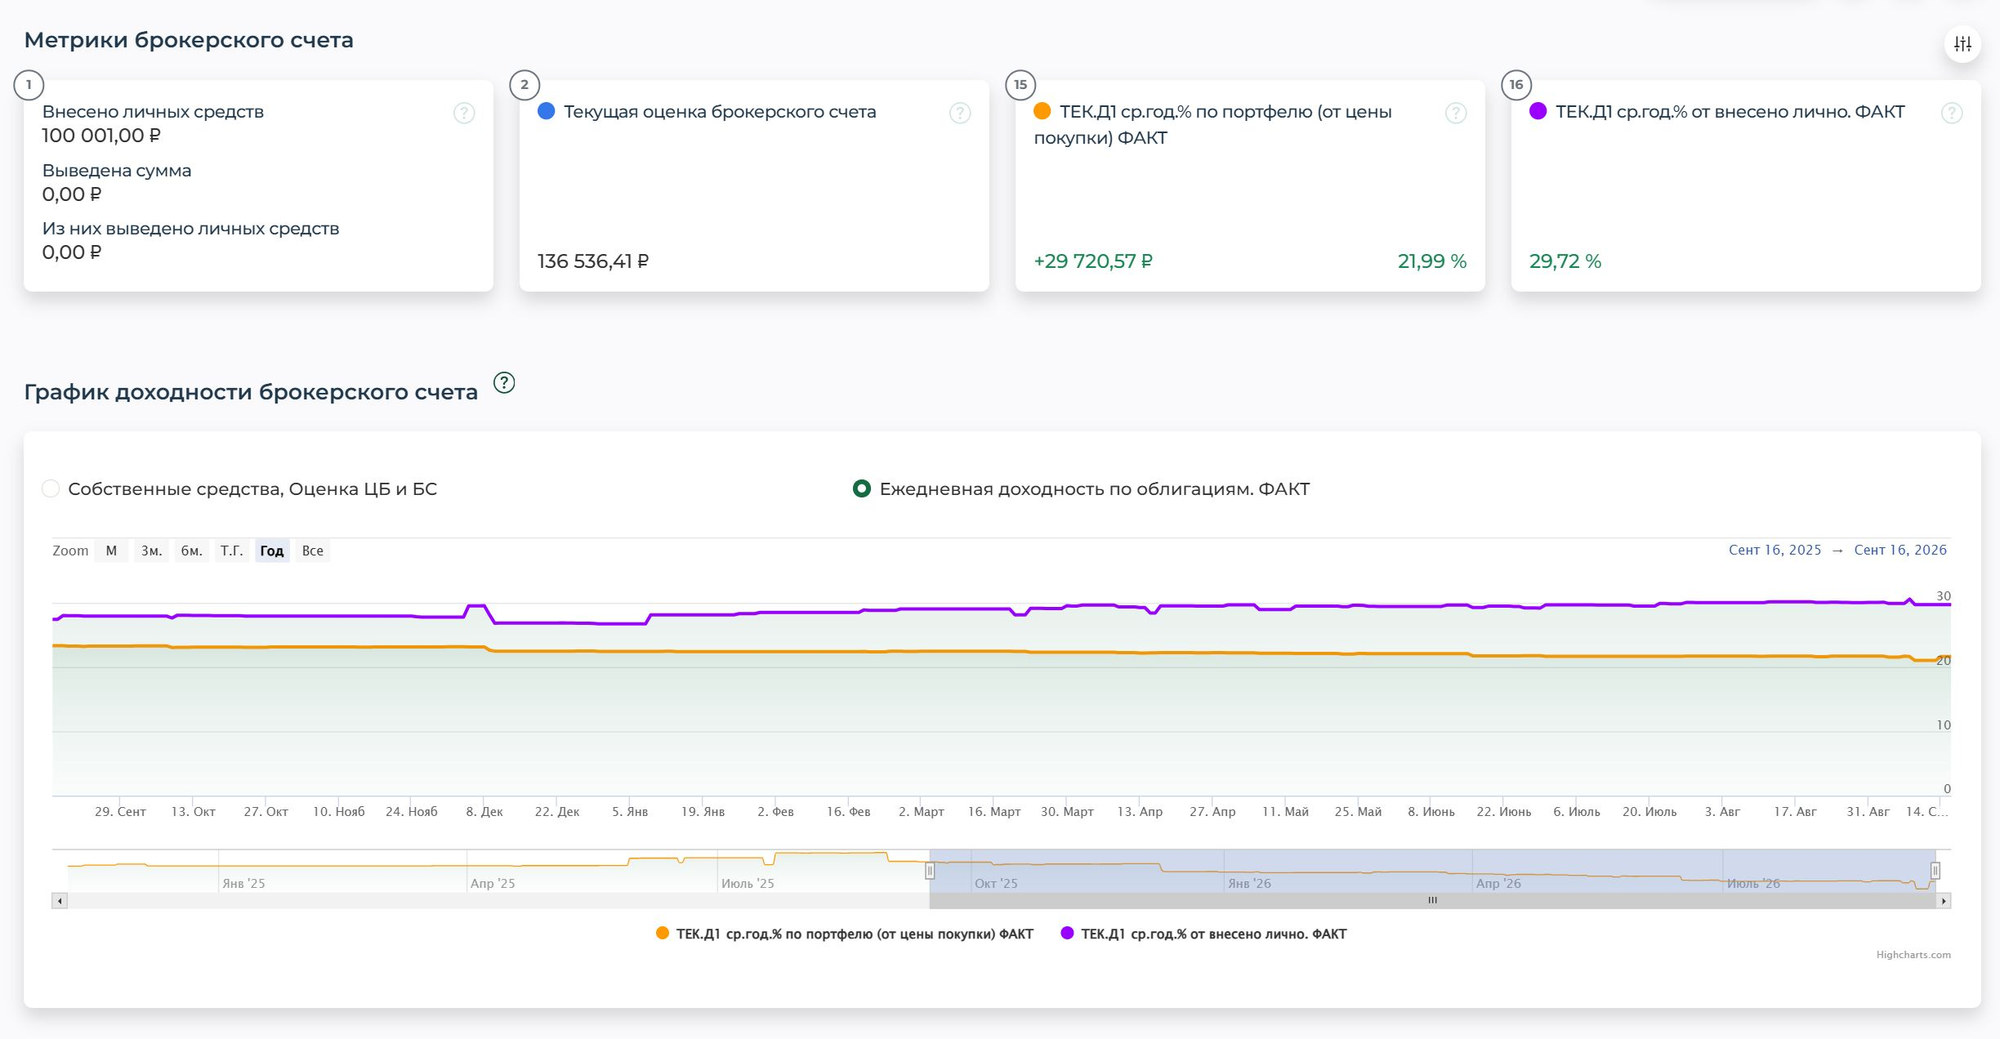
Но здесь тоже есть принципиальный момент.
Сервис не принимает решение за инвестора.
Сервис помогает быстрее получить информацию:
- какие облигации купить (выбираете за 10 минут, пока вы пьете кофе)
- какие облигации продать (например, снизилась доходность)
- какие - обходить стороной (есть «черный список» и отбор по рейтингам)
- куда реинвестировать купоны
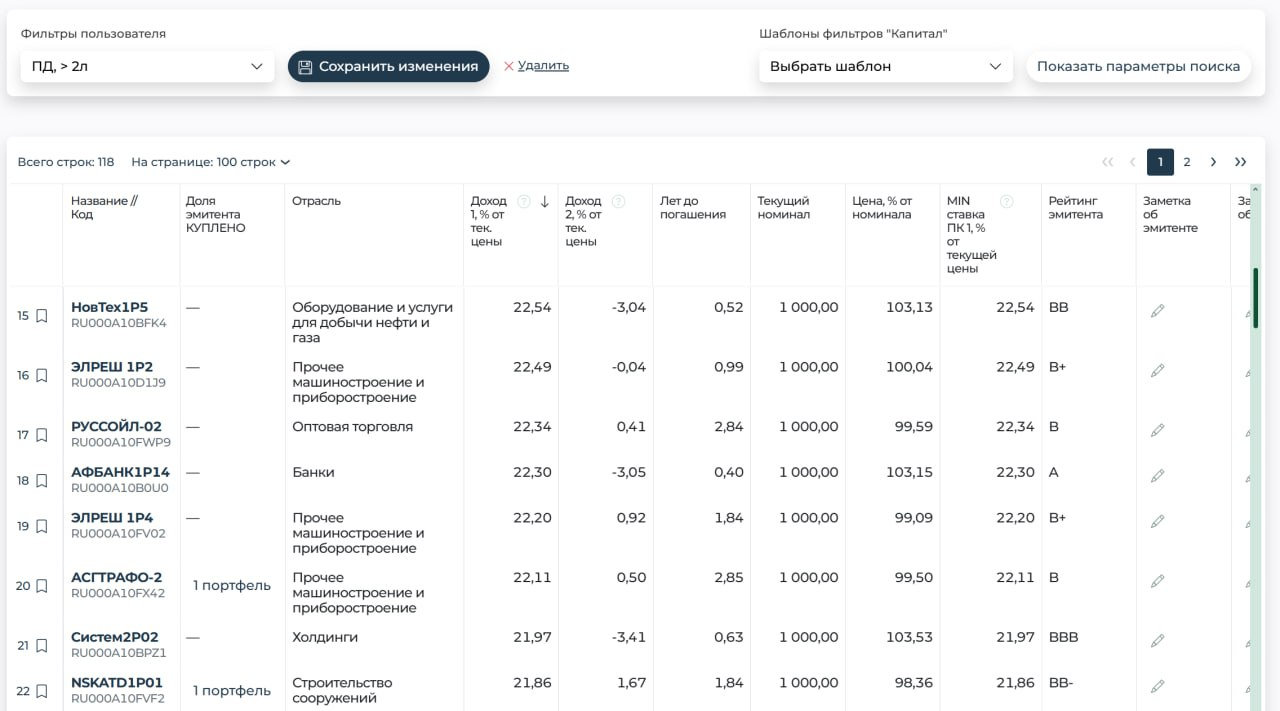
Вместо вечеров с таблицами, отчетами и десятками открытых вкладок – несколько минут на проверку портфеля.
Деньги работают, а вы занимаетесь своей жизнью.
«А у меня получится?»
Здесь обычно появляется несколько вопросов.
«У меня пока нет миллионов».
И не надо ждать, пока они появятся. Начните с той суммы, которая вам комфортна – пусть это будут 5–10 тысяч рублей в месяц.
Помните Александру, Юлию, Полину? Они тоже не начинали с чемодана денег. Начинали с малого – и постепенно создавали свой капитал.
Здесь как раз работает старое доброе: дорогу осилит идущий. Главное – начать и дать деньгам время работать.
«Деньги есть, НО доход не тот, что ожидали».
Вот здесь задача уже другая. Не обязательно добавлять еще денег. Сначала стоит посмотреть: а можно ли заставить тот капитал, который уже есть, работать эффективнее?
Иногда достаточно по-другому распределить деньги. В моей практике мы с клиентами не раз увеличивали доход в 2 раза, не вкладывая новых денег. При этом существенно снижали риски по портфелю.
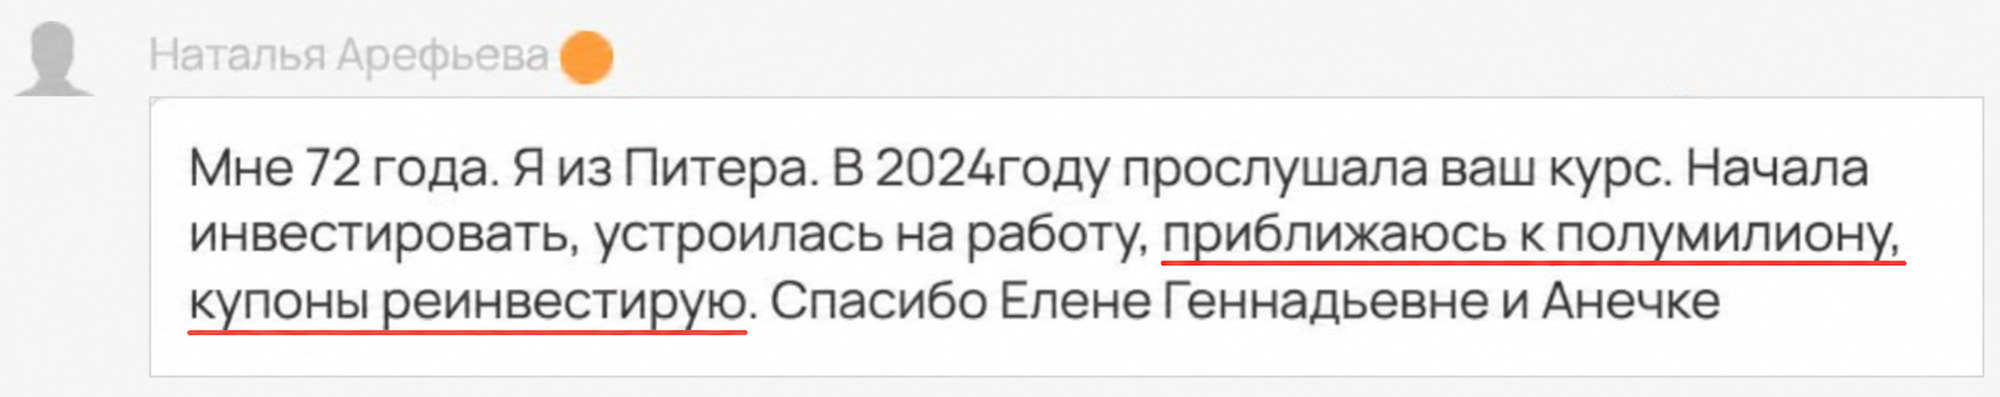
«Мне уже 50 или 60 или 70 с хвостиком. Не поздно?»
А вот здесь я всегда улыбаюсь.
Потому что деньги не спрашивают ваш год рождения, прежде чем начать работать.
В 50 не поздно. В 60 не поздно. И в 70 жизнь почему-то тоже не заканчивается – планы есть, расходы есть, жить хочется, детям и внукам помогать хочется.
А значит, вашим деньгам тоже пора выходить на работу.
Более того, в этом возрасте появляется еще одна задача: не просто создать капитал для себя, а постепенно превратить его в “Семейный капитал”!
Капитал может работать дольше, чем мы. Сначала – на нас, а потом – на наших детей и внуков.
«Я боюсь потерять накопленное».
И это нормальный страх. Особенно когда деньги копились не один год.
Поэтому моя задача – не гоняться за максимальной доходностью, а защитить капитал от одной неудачной инвестиции.
Один из принципов моей стратегии «Защита от дефолтов» – широкая диверсификация. Я распределяю капитал между большим количеством эмитентов так, чтобы на одну компанию приходилась совсем небольшая доля портфеля.
Например, портфель может состоять из 50–100 эмитентов, а доля одного – быть около 1%-2%.
Даже если с одной компанией что-то случится, это неприятно, но не становится катастрофой для всего капитала.
В этом и смысл диверсификации: не пытаться угадать одну «самую надежную» облигацию, а построить систему, где одна ошибка не способна разрушить ваш финансовый план.
«Но у меня нет времени следить за 50–100 компаниями!»
И вот тут я с вами полностью согласна. Если каждое утро начинать не с кофе, а с отчетности сотни компаний, то инвестиции быстро превратятся во вторую работу.
Именно поэтому я топлю за автоматизацию. И дам вам специальный сервис, который поможет вам быстро отбирать облигации и следить за портфелем (за 15-20 минут в неделю), не перелопачивая вручную горы информации.
Деньги должны работать на вас.
А не вам устраиваться к своим деньгам на вторую смену.
Теперь у вас есть два пути
Первый — взять эти шесть шагов и самостоятельно начать строить свой маршрут.
- Определить Точку А и Б.
- Разобраться с инструментами.
- Собрать портфель.
- Продумать, как снизить риски.
- Настроить реинвестирование.
- Управлять портфелем и получать пассивный доход.
Это вполне возможный путь.
А есть второй вариант.
Сначала прийти на бесплатную консультацию.
Потому что я сейчас не знаю вашей ситуации. А без этого давать человеку конкретные рекомендации — всё равно что выписывать рецепт, не спросив, что болит.
На консультации вы сможете:
- Понять, с чего начать именно вам.
- Узнать, какие «подводные камни» могут встретиться в вашей ситуации.
- Определить вашу Точку А и обсудить, какой пассивный доход вам нужен (Точка Б).
- Посмотреть, как сейчас устроены ваши деньги и нет ли в них «финансовых дыр».
- Понять, какие инструменты подойдут под вашу цель, а какие — категорически нет.
- Задать вопросы про риски и получить понятный первый шаг.
Давайте построим ваш маршрут - заполните Анкету на бесплатную консультацию
Если вы хотите понять, как превратить свои деньги в капитал, который будет приносить вам доход всю жизнь, приходите на бесплатную консультацию ко мне и моей команде.
Для этого заполните небольшую анкету:
После того, как вы отправите анкету, моя помощница свяжется с вами и договоримся на удобное время созвона.
Я или специалист моей команды проведем для вас бесплатную консультацию, на которой вы получите:
- Расчет вашего Фин.Плана: когда вы начнете получать пассивный доход
- Учтем ваши крупные цели
- Что делать с неудачными инвестициями (если такие у вас были)
- Наметим первые шаги
И важный момент: консультация ни к чему вас не обязывает.
После нее вам не нужно покупать обучение, вступать в клуб или начинать со мной платную работу. Вы получите разбор, зададите свои вопросы, а дальше сами решите, подходит ли вам мой подход и хотите ли вы двигаться вместе с нами.
Без уговоров и «только сегодня специальная цена, а через пять минут карета превратится в тыкву» 🙂
Сначала разберемся в вашей ситуации. Потом вы спокойно примете решение.
Не откладывайте консультацию на «потом»
Во-первых, я не могу обещать, что бесплатные консультации будут доступны всегда.
А во-вторых, как говорит моя внучка: «Потом – это никогда».
И ведь права 🙂
Если вы дочитали эту статью до конца, значит, время пришло и пора сделать первый шаг.

Заполните анкету и приходите на бесплатную консультацию.
И напоследок оставлю вам одну мысль.
Мы очень много лет учимся зарабатывать деньги.
Получаем образование.
Строим карьеру.
Развиваем бизнес.
Работаем.
Копим.
Но в какой-то момент стоит научиться еще одной вещи:
Не только работать ради денег.
А сделать так, чтобы деньги начали работать ради вашей жизни.
Именно для этого мы и создаем Спокойный капитал.
Чтобы деньги были всегда.